El banco rechaza pagos
Actualizado el
Índice de la página
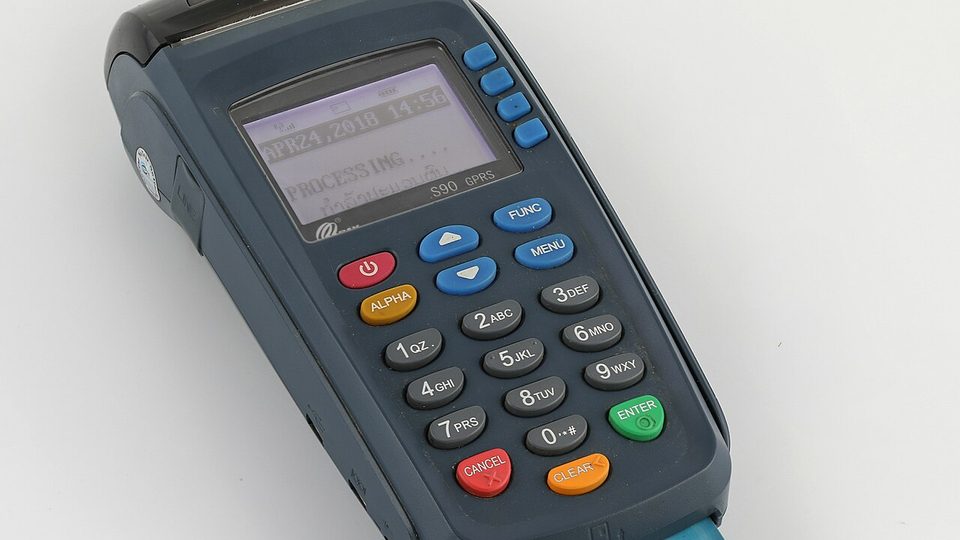
Un tarjetahabiente que intenta fondear una cuenta de juego en línea enfrenta un rechazo inmediato cuando la transacción lleva el código de categoría comercial 7995. El fallo rara vez proviene de una falla en el sitio del casino, sino que se origina como un bloqueo automático dentro del flujo de autorización del banco emisor.
Los cuatro dígitos que gobiernan las autorizaciones de apuestas
Las redes de pago clasifican a cada vendedor comercial usando designaciones de cuatro dígitos. Según el folleto de referencia rápida de Mastercard publicado para comerciantes en agosto de 2026, las transacciones para apuestas y juegos de casino deben llevar el MCC 7995. El manual de Mastercard distingue operaciones de juego de otras categorías minoristas, requiriendo que los intermediarios financieros apliquen etiquetas específicas de juego a todas las transferencias relacionadas. La regla no deja espacio para etiquetados ambiguos.
La asignación de esta clasificación da a las instituciones bancarias un mecanismo directo para restringir transacciones. Un documento informativo publicado en octubre de 2018 por la Asociación Europea de Juego y Apuestas (EGBA) establece que los sitios web de juego en línea reciben el MCC 7995, permitiendo a las instituciones financieras bloquear pagos con tarjeta entrantes y salientes vinculados a esos dominios. El documento de EGBA indica que se puede solicitar a las instituciones financieras que bloqueen pagos con tarjeta hacia y desde sitios de juego.
Cómo los sistemas de pago interceptan el cargo
Cuando un usuario envía un depósito, el sistema de pago compara la clasificación operacional del comerciante con los parámetros de cuenta de la institución. Una guía publicada en agosto de 2026 por la plataforma de pagos Cashout explica que los bloqueos bancarios operan dentro de la arquitectura interna del banco, no a través de configuraciones del casino. Si el código de transacción coincide con una categoría prohibida, el banco emisor rechaza la autorización antes de que los fondos lleguen al operador de juegos.
El mecanismo de filtrado depende enteramente de datos de enrutamiento limpios. Como dice la guía de Cashout, un bloqueo bancario solo funciona cuando el comerciante registra el cargo bajo la clasificación industrial correcta. Mientras los operadores de juego suelen estar codificados como 7995, un código de comerciante incorrecto permite que los cargos pasen sin marcar, así como una etiqueta inexacta en un minorista no relacionado con juegos puede provocar un rechazo accidental. El punto de intervención está en la fase de verificación a nivel bancario.
Qué pueden verificar los tarjetahabientes durante un rechazo
Un cliente que enfrenta un depósito fallido debe evaluar el perfil de la tarjeta en lugar de contactar soporte del casino para resolver problemas bancarios. El bloqueo es automático. La verificación inicial implica determinar si el emisor de la tarjeta aplica un bloqueo general en toda la institución para transacciones con MCC 7995. Los tarjetahabientes deben confirmar si la cuenta permite transferencias de juego remoto o si el emisor rechaza automáticamente pagos dirigidos a proveedores de juegos.
Verificar la codificación del comerciante representa el paso diagnóstico secundario. Como la red de pago evalúa el código del comerciante antes de liberar fondos, discrepancias entre la categoría declarada por el operador y el MCC 7995 descarrilan la transacción. Si el banco aplica un filtro por categoría, la autorización falla al instante.
La literatura disponible sobre pagos deja varias etapas técnicas sin explicar. Los registros principales de Mastercard y EGBA no detallan los mecanismos exactos de retenciones temporales de saldo que pueden aparecer en estados de cuenta cuando se niega una autorización. Que un depósito interrumpido aparezca como retención pendiente o desaparezca inmediatamente depende de procesos contables internos que la documentación bancaria no describe completamente.
Las prácticas bancarias nacionales presentan una brecha paralela en el registro público. Mientras EGBA detalla disposiciones generales europeas para bloquear pagos con tarjeta a sitios de juego, los archivos públicos no contienen documentación primaria sobre controles de aplicación específicos para portales bancarios individuales en España. Datos técnicos que distinguen un rechazo a nivel bancario de uno en plataforma de comerciante entre operadores españoles específicos permanecen igualmente sin registrar en literatura de pagos. Para tarjetahabientes, el enrutamiento del MCC 7995 a nivel de emisor sigue siendo la barrera activa.